Subvencije za POS terminale: još 11.000 mesta
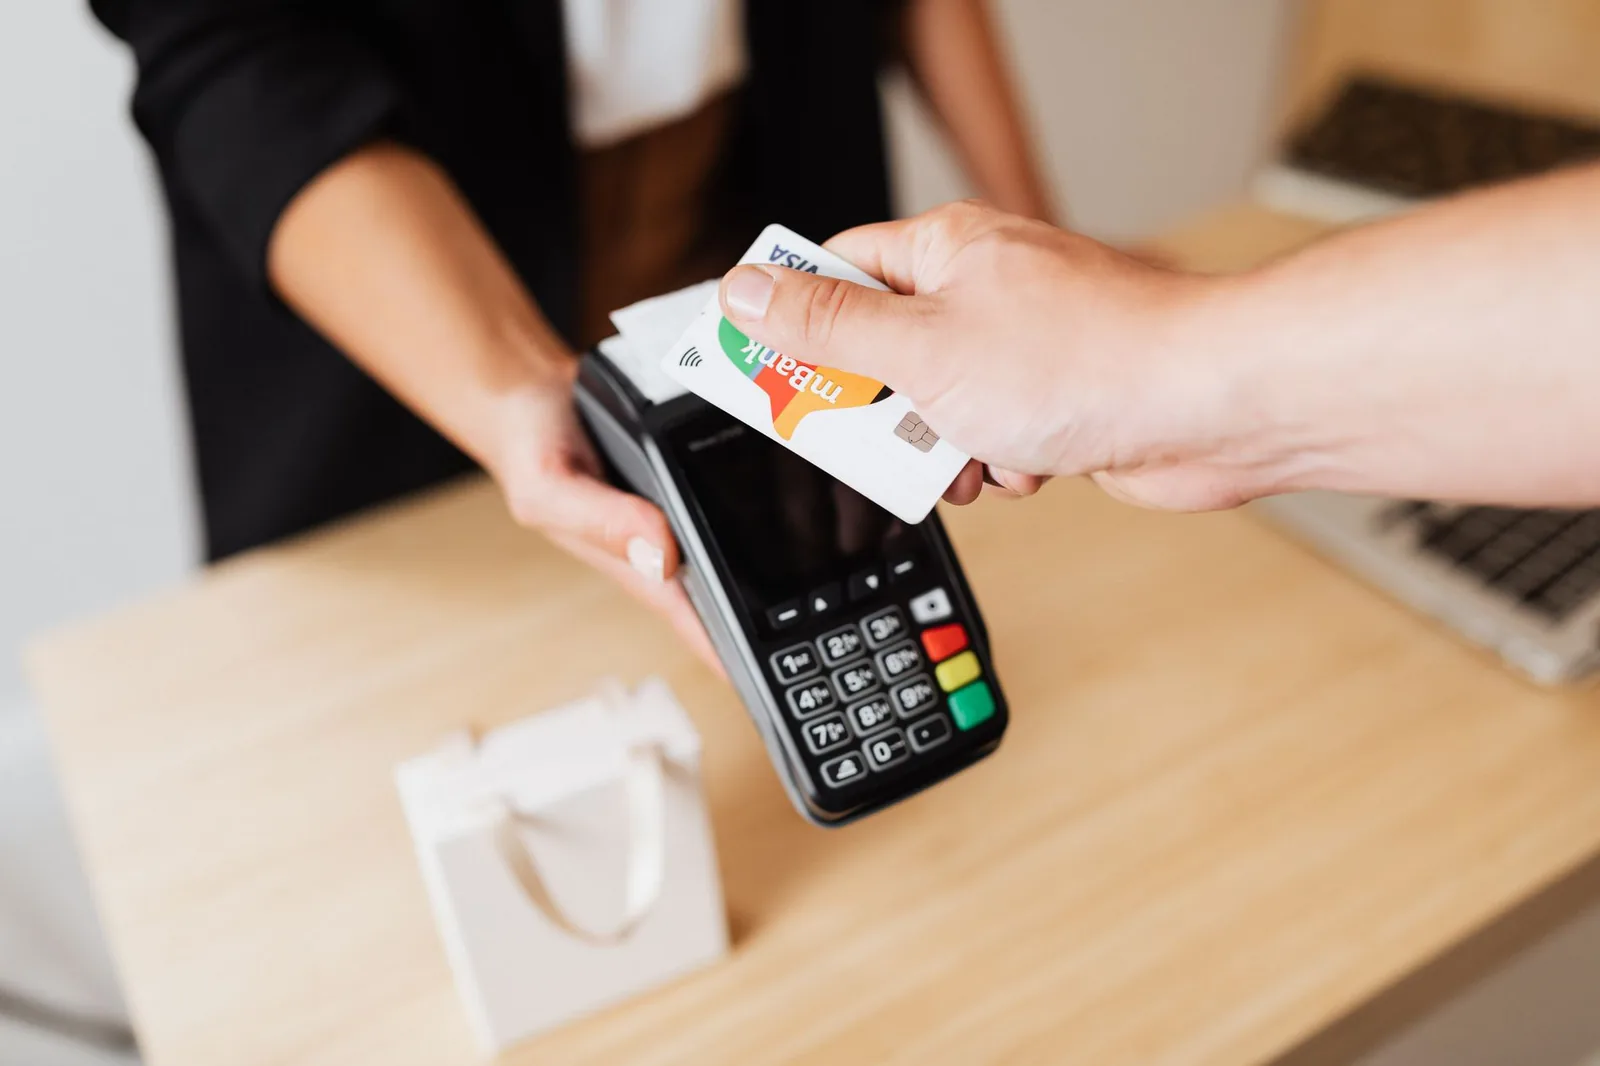
Ako si do sada odbijao karticu jer ti se ne isplati mesečna pretplata i provizija, sada imaš razlog da ponovo računaš. NALED je otvorio novi ciklus programa POS 2.0 i obezbedio je subvencije za još 11.000 malih biznisa u Srbiji, u ukupnoj vrednosti oko 2,3 miliona evra. Za pekaru, frizerski salon ili paušalca koji radi terenski, ovo je konkretna prilika da uvede kartično i IPS plaćanje pod uslovima kakve pod tržišnim cenama nikada ne bi dobio.
Šta tačno donosi POS program 2.0
Program POS 2.0 je nastavak inicijative koju NALED sprovodi sa partnerima iz bankarskog sektora i Ministarstva finansija, sa idejom da mali biznisi u Srbiji dobiju POS terminal bez ulaznog troška i sa smanjenom mesečnom obavezom u prvim mesecima korišćenja. Novi ciklus proširuje krug korisnika za još 11.000 firmi i preduzetnika.
Suština paketa je jednostavna: nema troškova instalacije POS terminala, mesečna naknada je subvencionisana u početnom periodu, a uz svaki terminal ide i mogućnost IPS QR plaćanja — dakle domaći instant transfer preko mobilnog bankarstva kupca, bez kartične provizije koja postoji kod klasičnih transakcija. Za male biznise koji rade sa fizičkim licima ovo je često najveća stavka na računici.
Prijava ide preko sajta programa i preko poslovnih banaka koje učestvuju u inicijativi. Preporuka je da pre nego što pošalješ prijavu proveriš aktuelne uslove i listu partnerskih banaka direktno kod NALED-a ili kod svoje banke — uslovi po ciklusima znaju da se menjaju u detaljima (visina subvencije, dužina povlašćenog perioda, minimalni godišnji promet).
Ko ispunjava uslove i kako se prijaviti
Program je namenjen mikro i malim biznisima — u praksi to su preduzetnici (uključujući paušalce), mala doo društva i registrovani obrti. Osnovni filter je da firma nema aktivan POS terminal u trenutku prijave, odnosno da se prvi put uvodi u sistem kartičnog i IPS prihvatanja.
Koraci koje ti stvarno trebaju:
- Proveri da li si u ciljnoj grupi. Ako već imaš terminal kod druge banke, verovatno ne prolaziš — program cilja nove korisnike. Pauza između ugovora se u ranijim ciklusima tražila, proveri aktuelno pravilo.
- Izaberi banku. Ne biraj prvu koja ti izađe. Uporedi mesečnu naknadu POSLE isteka subvencionisanog perioda, proviziju po transakciji (posebno za IPS QR — često je nula ili simbolična), i uslove za raskid ugovora.
- Pripremi papire. APR izvod, PIB, ugovor o poslovnom računu, i osnovni podaci o delatnosti. Ako si paušalac, imaj pri ruci rešenje o paušalnom oporezivanju.
- Popuni prijavu. Prijava se predaje elektronski, obično preko portala programa ili direktno u banci. Odobrenje ne stiže istog dana — realno računaj nekoliko nedelja od prijave do instalacije terminala.
- Pročitaj ugovor pre potpisa. Ključne stavke: kada tačno prestaje subvencija, koliko je naknada posle toga, koji je minimalni period trajanja ugovora i koje su kazne za prekid.
Ako propustiš tačku 5, sve što si uštedeo u prvoj godini može da ti se vrati kroz veću mesečnu naknadu u drugoj i trećoj.
Kartica ili IPS QR — šta se stvarno isplati
Ovo je pitanje koje najviše preduzetnika pogrešno postavlja. Ne biraš JEDNO — nudiš OBA i pustiš kupca da izabere. Ali razlika u trošku za tebe je značajna.
| Način plaćanja | Provizija za trgovca | Vreme uplate | Napomena |
|---|---|---|---|
| Gotovina | 0% | Odmah | Trošak podizanja/deponovanja, rizik |
| Kartica (debit) | Niža, tipično ~1% | 1-2 radna dana | Zavisi od banke i kartice |
| Kartica (kredit/inostrana) | Viša | 1-2 radna dana | Inostrane kartice često skuplje |
| IPS QR | Simbolična ili 0 | Instant (do par sekundi) | Domaći sistem, radi 24/7 |
| Uplata na račun | 0 (osim provizije banke) | 1 radni dan | Standard za B2B |
Za pekaru koja proda peciva od 200 dinara, IPS QR je jasan pobednik — nema smisla dati 1% provizije na tako mali iznos. Za frizerski salon gde je usluga 3.000 dinara, i kartica i IPS su okej, ali IPS ti ostavlja više u kasi. Za servis klima uređaja gde faktura ide 40.000 dinara, kartica postaje skupa i klasična uplata na račun po predračunu je pametniji potez.
Poenta: POS terminal ti ne služi da ti kupac PLATI karticom, već da mu ne KAŽEŠ "nemam karticu, samo keš". Broj kupaca koji se okrenu i odu čim čuju "samo gotovina" je veći nego što misliš.
Kako izgleda računica za paušalca
Uzmimo realan primer. Milan je paušalac, drži mali servis mobilnih telefona u Novom Sadu. Godišnji promet mu je oko 4,5 miliona dinara. Do sada je radio isključivo gotovinski i sa uplatom na račun po predračunu za veće popravke.
Bez subvencije, klasična ponuda banke bi mu izgledala otprilike ovako: mesečna naknada za POS oko 1.500-2.500 dinara plus provizija od oko 1% po kartičnoj transakciji. Na godišnjem nivou samo mesečna naknada je 18.000-30.000 dinara pre nego što je i jednu karticu primio.
Sa subvencijom kroz POS 2.0, u prvom periodu mesečna naknada je značajno smanjena ili je nema — što znači da mu terminal praktično plaća sam sebe od prve transakcije. Kada mu neko dođe da plati popravku od 6.000 dinara karticom umesto da ode do bankomata (i vrati se, ili ne vrati), Milan je već u plusu u odnosu na scenario "nemam karticu".
Važna napomena za paušalce: uvođenje POS terminala i primanje uplata karticom ne menja tvoj poreski status. Paušal ostaje paušal dokle god ne pređeš limit prometa. Sve što ulazi karticom ili preko IPS-a evidentira se kroz KPO knjigu isto kao i gotovinski promet i uplate na račun. Za konkretan limit i pravila proveri aktuelnu regulativu na sajtu Poreske uprave — pravila oko paušala se povremeno usklađuju.
Fiskalizacija, evidencija i papirologija koja ide uz to
Ovo je deo koji većina prijava preskoči, a onda se sećaš toga tri meseca kasnije. POS terminal nije zamena za fiskalnu kasu ni za e-fakturu — to su tri odvojena sistema.
Fiskalna kasa (eFiskalizacija): Ako po zakonu moraš da izdaješ fiskalni račun (a većina koja prodaje krajnjem kupcu mora), POS terminal to ne zamenjuje. Kupac plati karticom, ti mu i dalje daješ fiskalni račun. Neke banke nude POS terminale koji su integrisani sa fiskalnim rešenjem, što ti štedi jedan uređaj i jedno kucanje. Vredi pitati kod prijave.
SEF i e-fakture: Ako fakturišeš pravnom licu ili državnom organu, ide preko Sistema e-faktura. POS terminal tu ne igra ulogu — SEF je za bezgotovinski promet po fakturi. Ali ako ti pravno lice dođe u radnju i plati karticom po fakturi koju si već izdao kroz SEF, treba da uparim uplatu sa tom fakturom u svojoj evidenciji.
KPO knjiga i evidencija prometa: Svaka transakcija — bila to kartica, IPS ili gotovina — treba da nađe svoje mesto u knjigovodstvenoj evidenciji. Kartične uplate ti banka isplaćuje zbirno (obično dnevno ili u paketima), a ne po transakciji. To znači da na tvom izvodu vidiš "priliv 47.320 dinara od banke", a iza toga stoji 8 pojedinačnih plaćanja. Ako to ručno rasparujuješ na kraju meseca, izgubićeš pola dana.
Šta uraditi u prvih 30 dana sa terminalom
Ne uzimaš POS zato da bi stajao. Da bi ti se isplatio i da bi opravdao subvenciju, evo šta konkretno da uradiš:
- Nalepnice na vidnom mestu. "Primamo kartice" i "IPS QR" nalepnica na vratima i na kasi. Zvuči trivijalno, ali ljudi ne pitaju — pogledaju i odu ako ne vide.
- Objavi na društvenim mrežama i Google profilu. Ako imaš Google poslovni profil, dodaj kartično plaćanje kao opciju. Kupci to filtriraju.
- Trenirаj sebe (i osoblje) na IPS QR. Pokaži kupcu kako da skenira, prvih nekoliko puta ide sporije. Posle mesec dana ide brže od kucanja PIN-a.
- Prati statistiku. Koliko transakcija dnevno, prosečan iznos, odnos kartica/IPS/gotovina. Za tri meseca ćeš znati da li ti se isplati da produžiš ugovor pod tržišnim uslovima kada subvencija istekne.
- Poveži terminal sa fakturisanjem od prvog dana. Ako ne uparuješ uplate sa fakturama u realnom vremenu, na kraju meseca imaš haos.
Gde Fakturko ulazi u priču
Kada primaš uplate karticom i preko IPS-a, generišeš mnogo malih dnevnih priliva koje neko mora da rasparuje sa fakturama i predračunima. Fakturko kroz povezivanje bankovnog izvoda automatski hvata te uplate i pripaja ih odgovarajućim fakturama, tako da ne moraš ručno da tražiš ko ti je i za šta uplatio 4.500 dinara u utorak popodne. Kada kupac na terenu traži račun ili predračun, glasovna poruka Faktoru na Telegramu ili WhatsApp-u ("napravi predračun za servis telefona 6.000 dinara na [ime kupca]") kreira dokument, šalje ga na mejl i evidentira ga — dok ti već pakuješ sledeću mušteriju.
Za paušalce i male firme koje krenu da rade sa POS-om, ova dva elementa — automatsko fakturisanje glasom i automatsko upаrivanje uplata — su razlika između "sve je pod kontrolom" i "sedim subotom uveče i češljam izvod". A za mesečni paket knjigovođi, sve je već sređeno i šalje se jednim potezom.
Kada da se prijaviš i šta da pripremiš danas
Broj mesta u ovom ciklusu je konačan — 11.000 za celu Srbiju nije mala cifra, ali ni ogromna kada se uzme u obzir da program pokriva mikro i male biznise u kojima se nalazi ogroman deo domaće privrede. Ako čekaš "malo da vidim" pristup, verovatno ćeš čekati sledeći ciklus.
Konkretno danas: uđi na sajt svoje poslovne banke i proveri da li je partner u POS 2.0. Ako jeste, zakaži razgovor sa poslovnim menadžerom i traži pisanu ponudu sa svim iznosima — subvencionisani i tržišni. Uporedi sa još jednom bankom. Pre potpisa provuci brojеve kroz svoju realnu situaciju: koliko transakcija realno očekuješ mesečno i koji je prosečan iznos. Ako te računica drži, potpiši i pusti terminal u rad odmah, ne za mesec dana.
Kada terminal proradi, sredi da ti evidencija ide sama od prvog dana — probaj Fakturko besplatno i vidi kako izgleda kada ti se uplate uparuju sa fakturama bez tvog mešanja. Prva faktura ti je gotova za dva minuta, a mesečni paket za knjigovođu se šalje jednim glasovnim komentarom.
Česta pitanja
Šta je program POS 2.0 i koliko mesta je dostupno u novom ciklusu?
POS 2.0 je program koji sprovodi NALED u saradnji sa Ministarstvom finansija i poslovnim bankama, sa ciljem da mali biznisi u Srbiji dobiju POS terminal bez ulaznog troška i sa subvencionisanom mesečnom naknadom u početnom periodu. Novi ciklus obezbedio je subvencije za dodatnih 11.000 mikro i malih firmi, u ukupnoj vrednosti oko 2,3 miliona evra. Uz svaki terminal ide i mogućnost IPS QR plaćanja, odnosno domaćeg instant transfera preko mobilnog bankarstva. Prijava ide preko sajta programa ili preko partnerskih poslovnih banaka.
Ko može da se prijavi za subvencionisani POS terminal kroz POS 2.0?
Program je namenjen mikro i malim biznisima u Srbiji — preduzetnicima (uključujući paušalce), malim doo društvima i registrovanim obrtima. Osnovni uslov je da firma u trenutku prijave nema aktivan POS terminal, odnosno da se prvi put uvodi u sistem kartičnog i IPS prihvatanja plaćanja. Ako već imaš terminal kod druge banke, verovatno ne ispunjavaš uslove, jer program cilja nove korisnike. Detaljne uslove i minimalni godišnji promet proveri direktno kod NALED-a ili kod svoje poslovne banke, jer se detalji po ciklusima menjaju.
Da li je isplativije primati kartično plaćanje ili IPS QR za mali biznis?
Za trgovca je IPS QR gotovo uvek jeftiniji jer provizija ide od nule do simboličnog iznosa, dok kartična transakcija tipično nosi oko 1% provizije (a inostrane i kreditne kartice još više). IPS uplata stiže instant, dok kartično plaćanje sedi 1-2 radna dana pre nego što legne na račun. Za male iznose, kao pekarski proizvodi od 200 dinara, IPS je jasan pobednik, dok su za veće iznose obe opcije prihvatljive. Preporuka je da ponudiš oba načina i pustiš kupca da izabere — ključno je da ne moraš da kažeš „samo gotovina“.
Da li primanje uplata karticom menja poreski status paušalca?
Ne, uvođenje POS terminala i primanje uplata karticom ili preko IPS QR koda ne utiče na paušalni status. Paušalac ostaje paušalac sve dok ne pređe zakonski limit godišnjeg prometa, bez obzira na to kako mu novac ulazi. Sve transakcije, bilo gotovinske, kartične ili IPS, evidentiraju se kroz KPO knjigu na isti način. Aktuelni limit i pravila oporezivanja paušalaca proveri na sajtu Poreske uprave, jer se propisi povremeno usklađuju.
Da li POS terminal zamenjuje fiskalnu kasu i e-fakturu?
Ne, POS terminal, fiskalna kasa (eFiskalizacija) i sistem e-faktura su tri odvojena sistema koja imaju različite funkcije. POS terminal služi za prihvatanje kartičnog i IPS plaćanja, dok fiskalna kasa izdaje fiskalni račun koji je zakonska obaveza za većinu trgovaca koji prodaju krajnjem kupcu. E-faktura je poseban sistem za razmenu elektronskih faktura u B2B i B2G poslovanju. Ako uvodiš POS, i dalje moraš da ispuniš obaveze eFiskalizacije i e-faktura ako one važe za tvoju delatnost.